

Prediksi Harga Saham dan Deteksi Euforia Pasar Menggunakan IndoBERT, BiLSTM, dan Bahdanau Attention
 Klik di sini untuk melihat video penelitian
Pertumbuhan investor ritel di pasar modal Indonesia seiring dengan semakin mudahnya akses terhadap platform investasi digital turut memengaruhi dinamika perdagangan saham. Selain faktor fundamental dan kondisi pasar, percakapan di media sosial dapat menjadi salah satu sumber informasi yang memengaruhi sentimen investor. Kondisi tersebut berpotensi mendorong terbentuknya euforia pasar yang bersifat spekulatif dan meningkatkan risiko perubahan harga saham secara signifikan.
Penelitian ini berfokus pada pengembangan model untuk memprediksi harga saham jangka pendek sekaligus mendeteksi probabilitas terjadinya euforia pasar dengan mengintegrasikan data pasar dan informasi tekstual dari media sosial. Dataset yang digunakan mencakup 15 saham non-blue-chip serta percakapan di Twitter/X selama periode 2022–2024.
Untuk menganalisis sentimen dalam percakapan berbahasa Indonesia, penelitian ini memanfaatkan IndoBERT sebagai model untuk melakukan ekstraksi fitur sentimen. Informasi tersebut kemudian dikombinasikan dengan data pasar dan diproses menggunakan Bidirectional Long Short-Term Memory (BiLSTM). Arsitektur ini digunakan untuk menangkap pola temporal dari data secara lebih komprehensif.
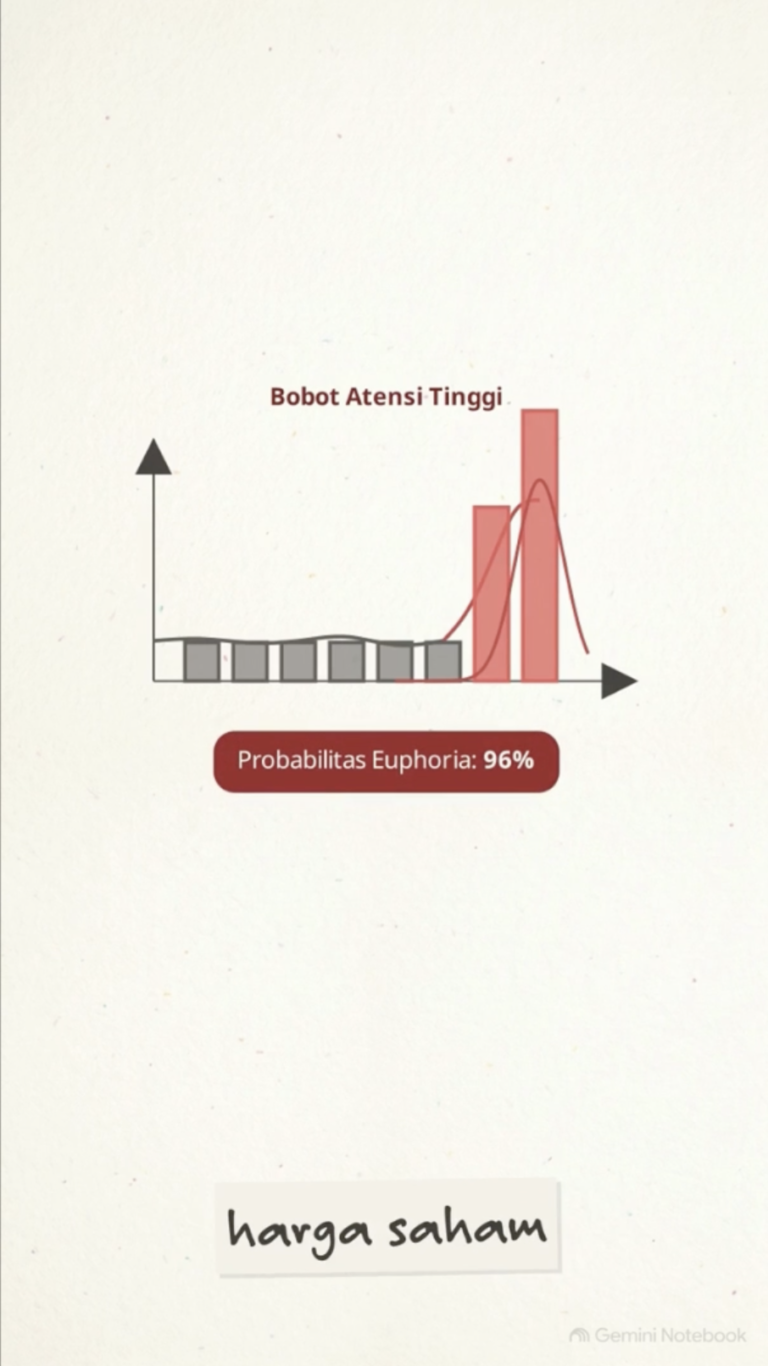
Penelitian ini juga menerapkan Bahdanau Attention Mechanism untuk membantu model memberikan perhatian yang lebih besar terhadap informasi yang relevan dalam rangkaian data historis. Mekanisme tersebut memungkinkan sistem memprioritaskan informasi yang berkaitan dengan peristiwa pasar penting dalam proses prediksi, sekaligus memberikan informasi yang dapat membantu memahami pola yang terbentuk dalam data.
Hasil eksperimen menunjukkan bahwa model yang diusulkan memiliki kemampuan pemodelan temporal yang lebih baik dibandingkan model baseline LSTM, dengan nilai R² sebesar 0,9985 serta penurunan kesalahan prediksi yang signifikan secara statistik.
Selain meningkatkan performa prediksi, mekanisme atensi juga memberikan kontribusi terhadap interpretabilitas model. Penelitian mengidentifikasi pola sinyal euforia pada sekitar 2,51% data uji, yang ditandai oleh kombinasi sentimen positif ekstrem dan peningkatan volume perdagangan.
Temuan tersebut menunjukkan bahwa integrasi analisis sentimen berbasis IndoBERT, BiLSTM, dan Bahdanau Attention Mechanism dapat memberikan pemahaman yang lebih baik terhadap hubungan antara sentimen media sosial dan dinamika harga saham. Pendekatan ini berpotensi dikembangkan sebagai sistem peringatan dini untuk membantu investor mengidentifikasi kondisi pasar yang menunjukkan indikasi euforia spekulatif.
Penelitian ini juga menunjukkan potensi pemanfaatan data alternatif, khususnya percakapan media sosial, dalam pengembangan sistem peramalan pasar. Dengan mempertimbangkan aspek temporal dan sentimen secara bersamaan, model dapat menjadi salah satu pendekatan untuk mendukung analisis risiko dan meningkatkan ketahanan prediksi pada kondisi pasar saham yang dinamis.
Lihat video penelitian selengkapnya di Instagram:
https://www.instagram.com/reel/DeOat2pRPFw/?utm_source=ig_web_copy_link&stkn=MzRlODBiNWFlZA==
Comments :